Published on 9/3/2026 by 爬虫彪哥
一个只有 2 人的团队,在河北安国小县城,做出了一个 iOS 工具付费榜第 1 的浏览器。前身 Take 浏览器上线一个月就被苹果下架,然后换个名字东山再起,反而做成了 iOS 标杆。
年收入大概在 ¥60~80 万,人均三四十万,不比大厂码农差,不过喜马拉雅的一纸诉状也让它知道——踩了版权红线,迟早要还。

这是个啥软件?
Alook 浏览器,一款主打「极简」的移动端浏览器,官网自己贴的标签是「三无产品」——无推送、无新闻、无广告,毫秒级启动。iPhone 和安卓俩平台都上,iOS 端付费,安卓端免费。
它最狠的不是能搜索,而是把一个浏览器塞进了播放器、电子书阅读器、文件管理器三个工具:
-
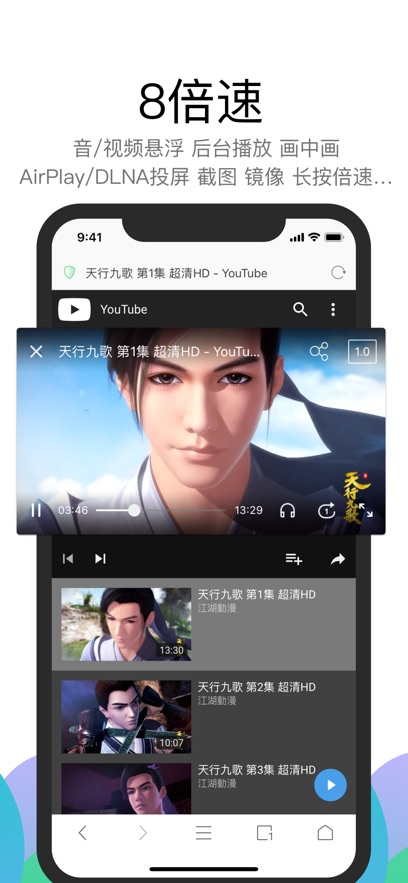
音视频全能:网页视频能 0.5~16 倍速播放,支持悬浮窗、后台播放、画中画、投屏,还能嗅探下载网页里的视频和音频,追剧党直接把它当播放器用。
-
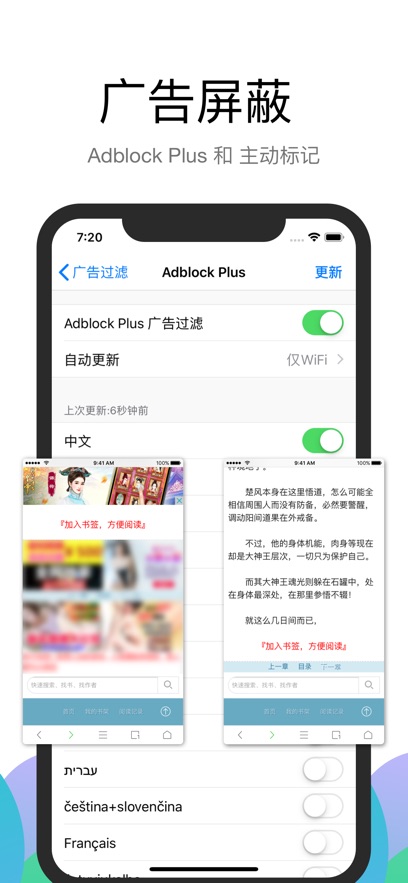
内置 Adblock Plus:默认屏蔽侵入式广告,还能手动标记广告、加载第三方规则,网页瞬间清净。
-
全格式电子书阅读器 + 文件管理:txt、pdf、epub、mobi、azw3 这些格式全支持,还能解压 zip/rar/7z、Wi-Fi 传文件,一个浏览器顶一个工具箱。
别人做的是「浏览器 + 信息流」,Alook 做的是「浏览器 + 工具箱」,把打扰用户的全砍了,把有用的全塞进来。iOS 端 17 万个评分,平均4.8 分,用户对它的评价很高。
开发者是谁?目前团队规模多大?
开发者是保定乐活网络科技有限公司,法人代表牛荣娜,2014年12月注册,注册资本100万、实缴100万,有限责任公司,注册地址在河北省保定市安国市。
团队规模:天眼查显示参保人数只有 2 人。 俩人在河北安国的小地方,做出了一个 iOS 工具付费榜第 1 的浏览器。另外还查到一家天津乐活网络科技有限公司,2022年成立,同一法人牛荣娜,参保0人——大概率是运营/合规拆分出来的壳,不承担实际开发。
Alook 最早是 iOS 应用,2017年7月上线,一开始就走的付费买断制。后来才出了安卓版,安卓版免费。
软件解决了什么痛点?
Alook 不是第一个做极简浏览器的,但它精准踩中了几个当时没人好好解决的痒点,而且都踩得很深:
痛点一:主流浏览器又肥又吵。 UC ,夸克体积大,功能不聚焦,Edge 默认给你整新闻瀑布流,推送、弹窗、标题党新闻没完没了。用户被这些烦得不行,只想好好上个网。Alook 反着来——「三无」:无推送、无新闻、无广告,毫秒级启动,体积压到 20 多 MB。

痛点二:在手机上用网页看视频贼难受。 那时候手机浏览器打开网页视频,没法倍速、不能小窗、一切走后台就停。追剧、上网课、看讲座,进度条拖来拖去,眼睛累手也累。Alook 直接把浏览器做成播放器:0.5~16 倍速随便调、悬浮窗全局置顶、后台继续播、还能投屏。当年这套组合在 iOS 上基本是独一份,用户原话「小窗+倍速,当时很稀缺」。

痛点三:看小说、看网页文章被打断。 满屏广告、乱七八糟的排版,逼着人开会员、装阅读 App。Alook 内置 Adblock Plus 广告拦截 + 阅读模式智能拼页,还能直接读 txt/pdf/epub/azw3 这些电子书格式。看小说的老哥直接拿它当阅读器用,去广告效果是用户实打实吹出来的。
当时市面上有竞品吗?
有,而且分两拨,Alook 是从两拨人的夹缝里钻出来的。
第一拨:巨头的”平台型”浏览器。 2017 年手机浏览器市场早就被大厂瓜分完了——UC、QQ 浏览器、360、百度浏览器四个加起来占了绝大部分活跃用户,其中 UC 一家就占 54% 左右。但这些巨头早就不想做”浏览器”了,全在往”内容平台”转型:首页塞新闻信息流、导航、小说、直播,一个浏览器干出了半个今日头条的活儿。用户想要的搜索工具,变成了广告启动器。
第二拨:极简赛道,Alook 的同类。 极简浏览器这条路当时已经有人趟过了:Via(约2015年3月上线)、X浏览器(2014年底~2015年初就出来了)、夸克(2016年10月底推出,刚出来时被夸”小而美、一股清流”)。但这些人基本全在安卓阵营打转,iOS 端能打的极简浏览器几乎没有。
Alook 的差异化就藏在 iOS 端这个空档里。 苹果商店本身对浏览器限制多、能选择的第三方浏览器本来就比安卓少,主流又都被夸克、Chrome、Safari 占据,还动不动就搞信息流。Alook 偏偏挑这个时候进场:付费 6~12 元买断,砍掉一切推送和新闻,专注视频倍速、悬浮播放、广告拦截、小说阅读这些”工具”属性。
它的对手不是 Safari 和 Chrome,是安卓端那一票极简浏览器做不到的——iOS 上的视频播放工具箱。
开发者从哪来的想法?
开发者没有公开的访谈博客,但可以从产品演变和 V2EX 上的发帖拼出完整图景。
Alook 不是第一个产品,是同一个 App 换了个名字重来。 这家公司先做了一款叫「Take浏览器」的 iOS 浏览器,也是极简风格、也是无推送无广告,但上架后大约一个月就被下架了。证据链很硬:Take 和 Alook 的 App Store ID 都是 1261944766,包名到今天还是 com.ld.TakeBrowser——同一个 App,下架后改名重上,本质是”吃了一堑长一智”。2017年7月苹果在中国区大规模清理 VPN 类应用,时间点正好卡在 Alook 上线(2017-07-29)之前,很可能 Take 也是那波清理中被下架的。
具体想法从哪来? 开发者自己在 V2EX 说的很清楚——“追剧和看教程的时候有的地方进展太慢,2倍速既可以节省时间,又能保证不丢失剧情和内容。”
他自己就是 iOS 重度用户,受不了主流浏览器又慢又臃肿,又想做视频倍速和悬浮播放——当时 iOS 上几乎没有浏览器能好好做这个功能。再加上”百度首页的信息流屏蔽、智能拼页”这些用户痛点,干脆自己动手。
第一版咋做的?(MVP原型)
Alook 第一版是 iOS 独占,2017年7月29日上线,付费买断,定价 $0.99/¥6。安卓版是后来才有的(2020年7月,晚了整整3年)。

MVP 不是什么都没做,而是做了”够用但够狠”的一套组合拳。 从最早的版本(2018年8月的 5.6 版功能列表已经非常完整)往回推,核心功能第一版基本就到位了:无推送无新闻无广告、视频倍速+悬浮播放、内置 Adblock Plus 广告拦截、阅读模式智能拼页、文件管理(解压/压缩/百度云)、全格式电子书阅读器、14种语言翻译、iCloud 同步。这些东西加在一起,App 只有 23MB。当时 iOS 上能同时做到这些的浏览器,一个都没有。

技术选型上,就是走”原生嵌套 WebKit”路线。 我查了全网能找到的较早 iOS 版本(10.9)看结构:纯原生 Swift + Objective-C 混合,链接 40 个系统框架,核心是 WebKit(浏览)+ AVFoundation/AVKit(视频)+ CloudKit(iCloud 同步)。没有跨平台套壳,没有广告 SDK,权限声明极其克制——相机只用来扫码,相册只用来存图。这些从第一版就定了调。
第一版视频倍速有限制。 开发者 V2EX 上自述:在线视频最高只能 2 倍速,因为用的是 iOS 系统播放组件,超过 2 倍速就会声画不同步。后来版本才逐步加入独立解码器,把倍速上限推到 16 倍,这也解释了商店名从”2倍速”变成”8倍速”再到”16倍速”的演变。
一个关键细节:包名至今是 com.ld.TakeBrowser。 第一版就是 Take 的壳,换个名字继续用同一套代码。App 里还保留了 takebrowser、takeliulanqi(take浏览器拼音)的 URL Scheme 做兼容——这就是”改名重来”的铁证,MVP 其实是把被下架的老产品做了一次重包装重上架。
后来怎么迭代的?
Alook 的迭代节奏是典型的”小团队慢慢磨”:iOS 从 2017 年的 1.x 一路磨到现在的 23.0,安卓从 2020 年的 7.x 磨到 11.0,九年没换赛道,一直围绕几个核心功能打深。

迭代主线一:视频功能无限加深。 这是 Alook 的立命之本,九年砍不动。倍速从最早的 2 倍一路推到 16 倍;加独立解码器、视频悬浮窗支持双指缩放、加载时显示实时网速、支持网页字幕;后来连 YouTube 和 M3U8 视频下载都加上了。每一次大版本更新,视频几乎都在变强。
迭代主线二:阅读和文件管理持续打磨。 阅读模式智能拼页、电子书阅读器优化(底部留白、显示时间电量)、文件管理支持加密解压、Wi-Fi 传输。这些不是噱头,是追剧党+小说党每天都要用的刚需。
迭代主线三:跟 iOS 系统节奏适配,不恋战老设备。 典型的例子是 18.2 版开始放弃 iOS 11 以下系统——官方原话”由于最新开发工具不再支持 iOS 11 以下”。该砍就砍,把精力留给主流设备。
安卓版 8.7 版本把友盟崩溃统计 SDK 移除了。 一个免费应用主动去掉统计 SDK,这在国内开发者里算清流,也跟它”三无”的人设咬得很死。
功能加了,体积没怎么涨。 iOS 端从 23MB 做到今天 26.4MB,安卓端也从最早的 60MB 以内稳住——在别人动不动几百 MB 的年代,这个克制本身就是一个卖点。不过后期安卓版涨到了 85MB(内核升级 Chromium 131 所致),体积处理略有松动。
目标用户是谁?
Alook 没做官方用户画像,但从它反复打磨的功能和用户自发的使用场景,能清楚看出它抓的是哪几拨人:
第一拨:学生党,尤其是考研党。 最典型的使用场景是百度网盘倍速——考研网课存网盘,不开会员不能倍速,Alook 登录网盘网页版切电脑模式就能 2 倍速起跳,还不花钱。当年连医学生考研号都专门写文章推它,宣传点就是”网盘视频免会员倍速看网课”。加上看小说、翻译外文文献,学生党是主力中的主力。
第二拨:追剧党和视频重度用户。 网页视频倍速、悬浮窗边聊边看、后台播放、投屏,这套功能打的就是那些不想充视频会员、又要看剧看综艺看课的人。V2EX 老哥一句”alook 看片贼好用,懂得都懂”,懂的都懂。
第三拨:极简控和隐私敏感人群。 受不了 UC、夸克那种满屏信息流和推送的人,把”三无”当信仰。这类用户往往有点技术底子,会自己去写 JS 脚本、自定义规则,是社区的免费自来水。
它的用户画像不是”所有人”,而是”对手机浏览器有明确要求、愿意为纯净体验掏钱/花时间折腾的人”。泛用户用 Safari、用系统浏览器就够了,Alook 要的是那群”受不了将就”的人。
怎么拿到第一批用户?
第一批用户来自两个地方:App Store 自然搜索 + V2EX 社区。
一是上架后的自然流量。 2017年7月 Alook 在 App Store 上线,分类在”工具”,定价 ¥12 买断。只要用户在 App Store 搜”浏览器”或者翻付费榜,就能看到它。它本身功能过硬、评分高,搜到的用户下载后觉得好用就会留下来,这是最基础的底量。
二是开发者亲自去 V2EX 发帖。 上架后没多久,开发者就用账号 alook 在 V2EX 发帖介绍这款浏览器:在线加速音视频、2 倍速看视频、听教程省时间。11792 次浏览,评论区用户直接跟开发者互动。V2EX 的用户多是程序员和技术爱好者,恰好是”对浏览器有要求”的人群,跟 Alook 的目标用户高度重合。这批人是最早的口碑种子。
种子用户运营也没落下。 开发者在 V2EX 上逐条回复评论,连”视频下载”这种苹果不许可的功能,都用 TestFlight 邀请制私下发给老用户。后来 App Store 评论区那些五星自来水,不少就是这批铁杆用户。
怎么做用户增长的?
不买广告,不运营自媒体,增长全靠产品硬扛。
自媒体这块,Alook 几乎等于没做。 个别平台有账号,但主要功能是客服入口,不是内容运营。没有公众号、没有小红书、没有抖音。官网就是一张产品功能页。对于 2 人团队,这反而是合理的:人不够,就省了运营这个岗位。
那用户怎么放量?两大招。
第一招:限免 + 促销,反复收割 App Store 榜单。 免费榜是 App Store 最大的流量入口,付费 App 一限免就能冲榜,冲榜就有自然新增。2018年6月端午节限免撞上世界杯,爱范儿(AppSo)跟着发了评测,少数派、福利吧、壹读一窝蜂跟进,单日下载量逼近 30 万,冲进免费总榜 Top 5。之后逢节点就促销:双十一 ¥18→¥6、2020年3月半价 ¥12→¥6,这套路三年反复用,次次有效。
第二招:安卓免费版,三年憋个大招。 2020 年 7 月安卓版上线,直接免费。iOS 用户憋了三年,终于等到了安卓版,第一时间奔走相告。媒体又是一波跟进报道,安卓用户疯狂涌入。免费版天然自带传播:iOS 用户安利给安卓朋友,安卓用户又安利给其他人。
安卓免费版一上线,才真正把 Alook 从”iOS 小众精品”变成了”跨平台有量产品”。
靠什么赚钱?
Alook 的变现方式不是一眼能看出来的,因为它没有广告、没有会员、没有订阅,甚至连内购都没有。
我看了最新安卓版(10.8)SDK 列表:AndroidX、Glide、Material Design、微信 SDK、RxJava、Kotlin 协程、OkHttp、Chromium WebView——没有 AdMob、没有穿山甲、没有广点通、没有 Google Play 计费。 一个广告 SDK 都没有。iOS 端同样没有植入广告。
那它怎么活?拼起来看,收入来源是这三块:
第一块:iOS 付费买断,基本盘。 定价 ¥6($0.99),2017 年上线以来一直这个价位。付费用户虽然不多(对比免费浏览器),但胜在稳定——App Store 上架了 9 年,iOS 付费工具榜常年在榜。这是最直接、最干净的收入,每月几百到几千美金的持续性收入。
第二块:搜索引擎分成,藏在暗处。 用户在 Alook 里用百度搜索时,Alook 会在链接后面自动添加追踪标识符 ?from=1015011a。开发者 V2EX 上亲口承认:“确实是为了赚钱,加追踪符给我们带来一些收益的前提下也不会影响用户体验。” 不止百度,所有搜索引擎除了国外那几个,全都加了追踪。每有一个用户通过 Alook 搜索,百度就要给 Alook 一笔渠道分成。虽然单个用户不值钱,但累积起来是笔细水长流的收入。
**第三块:导航页流量变现。**首页搜索框下方能看到”秘塔 AI”这类入口。克制极简的 Alook 为什么在寸土寸金的首页留这个位置?合理的推测是收了坑位费——Alook手里有高密度的年轻用户,正是 AI 公司最想要的精准流量。
三块加起来,够 2 个人活,但不够暴富。 没有广告 SDK、没有内购、没有订阅、没有会员——这在iOS浏览器里几乎是独一份。代价是团队规模一直卡在 2 人,没有余力做大版本迭代和运营。
一年赚多少?
先说数据底子,所有数字都来自第三方数据平台七麦(2026 年 9 月),不是苹果官方公布的数字——苹果从不公开单个 App 的下载量,所以这里的数据要分清两种性质:
- 排名是真的: 中国区 App Store 工具付费榜第 1、应用付费总榜实时第 7,这是七麦直接抓 App Store 公开榜单拿到的,是真实数据。
- 下载量是预估的: 昨日下载量 432(iPhone)、单价 ¥6、无内购,这些是七麦通过”排名反推下载量”的模型估算出来的,行业误差一般在 10%~20%,能看方向,别当精确数。
更关键的一点:下载量 ≠ 购买量。 七麦的下载量是”总下载次数”,里面混着不花钱的部分——已购用户换手机、重装 App 时重新下载,不算新购买(Apple 官方定义:同一账号换机下载和重装不计入销量)。所以不能拿”下载量 × 单价”直接当收入。
但有一个更硬的指标:App Store 付费榜排的是”付费下载”,每一次上榜背后都是一笔真实购买。 工具付费榜第 1,说明近期中国区所有付费工具 App 里,买 Alook 的人最多,这个排名比下载量更能说明收入规模。
算账(iOS 中国区为主,用量级不钻精确数):
- 昨日下载 432(iPhone)+ 128(iPad)= 560 次,近 30 日日均约 611 次,近一年合计约 15.5 万次(以上均为七麦预估)
- 按单价 ¥6:15.5 万 × ¥6 = ¥93 万(税前,这是”全算新购”的上限)
- 苹果抽成 30% → 上限约 ¥65 万到手
- 但实际新购占比低于 100%(已购用户重装占了部分),所以保守取 ¥50~70 万,更符合实际
零散收入还有两块,估个量级:
- 海外区零星下载:那些上榜的小国市场,一年估几万块
- 搜索引擎渠道分成:百度小渠道号那套,一年估几万块
- 安卓免费版:不直接赚钱,但养口碑、引流
结论按三档给,每档把三块收入拆开算:
- 悲观: 日下载掉到 200,中国区 iOS 到手约 ¥30 万 + 海外零星 ≈ ¥1
2 万 + 渠道分成 ≈ ¥12 万 → 合计 ¥30~40 万 - 最有可能: 中国区 iOS 到手 ¥50
70 万(核心基本盘) + 海外零星 ≈ ¥35 万 + 渠道分成 ≈ ¥3~5 万 → 合计 ¥60~80 万 - 乐观: 日下载 600+ 且新购占比高,中国区 iOS 到手 ¥80 万以上 + 海外零星 ≈ ¥5
10 万 + 渠道分成 ≈ ¥510 万 → 合计 ¥90~110 万
一个 2 人团队,一年大几十万,人均三四十万,比打工强,但也没暴富。这就是”小而美”的真实样子——体面,但不神话。
近期用户反馈咋样?
iOS 端口碑依然能打,安卓端争议明显增多。
iOS 端:17 万个评分,4.8 分,稳。 老用户普遍认可”三无”和视频功能。V2EX 里直到 2025 年还有人夸:“Alook 非常好用,某屎黄色论坛,其他浏览器都一卡一卡的,Alook 就非常流畅,最重要的是没启动广告。”
安卓端:抱怨集中在三块。
-
更新太慢:应用宝评论区直接问”安卓今年一直都没更新么?“——iOS 一年更好几版,安卓 2023 年几乎断更,粉丝等得着急。
-
闪退和不兼容:有用户反映更新后必须开加速器才能进浏览器否则闪退、部分网站(如远景论坛)打不开、网页加载卡顿。荣耀平板用户也投诉横屏全屏失效。
-
功能缩水争议:“之前有阵子是可以直接下网页视频的,后面改了不行了,默默的去商店改了个评分。“——安卓版砍了视频下载,惹怒过一批人。
最大的法律风险:2022 年被喜马拉雅起诉不正当竞争。 天眼查立案信息显示,上海喜马拉雅科技有限公司在 2022 年 9 月把保定乐活告上闵行区法院,案由就是不正当竞争纠纷;保定乐活随后提出管辖权异议,打到上海知识产权法院二审(2022年12月)。
虽然案件最终结果没有公开判决书(这类案子多以下架功能、调解或撤诉收场),但被音频版权大户盯上,本身就说明问题——Alook 的视频/音频下载、嗅探、去广告功能,正是国内版权方最恨的”侵犯版权行为”。
同类判例在它身上悬着:爱奇艺告 UC 浏览器(广告快进+视频下载)判赔 100 万、腾讯告世界之窗浏览器(过滤广告)二审改判赔 189 万、爱奇艺告傲游(资源嗅探)判赔 20 万。
Alook 安卓版后来悄悄砍掉视频下载功能,用户骂了很久——很可能就是被这官司和行业风险吓的。
从中我们能学到什么?
方法论一:定位要”少而狠”,然后一直做深。
Alook 九年就干一件事——把”无推送、无新闻、无广告”和”视频/阅读/下载”几个功能做到极致,不做信息流、不塞直播、不加社区。产品有自己的坚持,用户就能记住你。反例就是夸克:2016 年出来时也是”小而美一股清流”,后来什么功能都加,越做越重,老用户流失。克制是工具类产品的护城河,尤其在小团队。
方法论二:小团队别碰”广告+买量”的玩法,走”付费+口碑+限免”的杠杆。
2 个人的团队,没预算买量,运营自媒体也不现实。Alook 的做法是:产品做精品、定价买断、逢节点限免冲榜、开发者本人亲自下场做客服(V2EX 上逐条回评论、留邮箱发 TestFlight 邀请)。这套打法的核心是用产品力和真诚换用户的自发传播,一分钱广告费不用花。
方法论三:变现要在”干净人设”和”活下去”之间找平衡,但要算清楚法律账。
Alook 坚持无广告、无内购,靠 iOS 买断+渠道号+导航分成活命。但问题是:它踩了版权红线——视频/音频下载、嗅探、去广告功能,在国内司法实践里是高风险区。喜马拉雅 2022 年告它不正当竞争,同类判例(UC 赔 100 万、世界之窗赔 189 万、傲游赔 20 万)都悬在头上。
这是给所有做”下载/嗅探/去广告”工具的开发者最重要的提醒:功能再爽,也要先算算会不会被告。
Alook 安卓版后来砍视频下载,就是付了学费的表现。
方法论四:产品被下架不可怕,可怕的是没有第二次机会。
Alook 的前身 Take 浏览器上架一个月就被下架,但开发者没放弃,换个名字(连包名 com.ld.TakeBrowser 都没改)重上架,反而做成了 iOS 付费榜前列的产品。小团队最大的资产是”能扛住失败继续做”的执行力。
一句话:2 个人也能做出TOP级产品,但要选对赛道(克制的工具)、用对打法(付费+口碑)、守得住底线(别踩版权红线)。
今天再做还有机会吗?
再做一款”通用极简浏览器”基本没戏了,但”垂直场景浏览器”机会还很多。
现在的竞争格局已经是”双寡头+一大厂”的局面:
-
Via 和 X 浏览器 几乎把”极简+隐私+轻量”这个心智瓜分完了——两个都是 1 亿+ 下载量、十年积累的社区口碑和脚本生态。Via 安装包不到 4MB,却扛住了 1.59 亿下载。新玩家想正面硬刚,等于去拆两座磨了十年的城墙。
-
夸克(阿里) 后来越做越重,已经退出了极简赛道,转型 AI 旗舰应用。但阿里有资源,它想走的方向跟 Alook 不是一回事。
-
后面还有 Pure 浏览器、Quetta 浏览器、Firefox Focus 一票小体量选手,加上 GitHub 上开源项目(Lightning Browser 2431 star、Median Browser 310 star)——技术门槛已经塌了,套壳 WebView 一两天就能出个 MVP。
但是在 iOS 视频工具这个垂直场景,Alook 是标杆。iOS 上能像它一样把视频倍速/悬浮/解码/下载,做到这么简单就能用的,没有第二个。工具付费榜第 1 的位置也说明它的基本盘是扎实的。
不过2 人团队迭代太慢,安卓端常年断更,版权官司悬在头上。iOS 端苹果限制又严,想做视频嗅探下载只能偷偷摸摸。
但 Alook 自己恰好证明了一件事:你不用跟 Via/X 比功能多少,只要在一个垂直场景里做到简单好用、有人愿意买单就行。
Alook 功能远不如 Via 和 X(没有油猴脚本、没有插件生态、没有社区),但它就是靠”iOS 上最好用的视频播放浏览器”这一个点,切中了考研党、追剧党这群人,让人心甘情愿掏 ¥6 买断。面向特定人群做深(比如”考研党专用浏览器”、或者”看网课专用浏览器”),配上 AI 辅助开发的能力,用更小的团队、更快的迭代,在垂直场景里切一个小口子,还有机会。
彪哥的总结
Alook 这盘棋,三个字总结:小而美,但踩过线。
- 定位克制是最大的武器。 2 个人、河北安国小地方,九年就磨一个”无推送、无新闻、无广告”的浏览器,把视频倍速、悬浮、下载做到 iOS 第一。不碰信息流、不塞广告、不做会员,克制本身就成了护城河。
- 冷启动靠杠杆,不靠买量。 限免冲榜、产品口碑、开发者亲自下场做客服,一分钱广告费没花,做成了 iOS 工具付费榜第 1。
- 但踩版权红线,迟早要还。 视频下载、嗅探、去广告,这些让用户叫好的功能,也是版权方最恨的”侵犯版权行为”。喜马拉雅 2022 年告它,同类判例赔几十上百万。安卓版后来砍视频下载,就是付学费。做工具可以,算清法律账再动手。
我是爬虫彪哥,如果这篇拆解对你有启发,点个赞或者转发给身边的兄弟们。
要是觉得哪块没拆透,或者有啥补充,欢迎评论区接着聊。
下期预告:咱们拆阿里P8做的Mole,从大厂高管到独立开发者,看看他能整出啥花样……敬请期待。
投稿或合作,请联系邮箱:chai@gokuscraper.com
Written by 爬虫彪哥
← Back to Teardowns